CC
Dr. Christian Czauderna Gastbeitrag
System Thinker - Solutions for all
Am 9. September hat Mercedes-Benz Trucks die ersten 27 eActros 600 an Amazon in Deutschland übergeben. Bis Jahresende sollen es über 50 sein, Teil einer Bestellung von mehr als 200 Fahrzeugen für Deutschland und Großbritannien – die größte Order schwerer Elektro-Lkw, die Amazon je aufgegeben hat. Eingesetzt werden sie auf der sogenannten mittleren Meile, also zwischen Logistikzentren und städtischen Umschlagpunkten. Der Konzern nennt Investitionen von über einer Milliarde Euro für die Elektrifizierung seines europäischen Transportnetzes, davon mehr als 400 Millionen in Deutschland.
Ich fange mit Amazon an, weil das Beispiel drei Dinge auf einmal zeigt: dass die Fahrzeuge da sind, dass sich ihr Einsatz rechnet, wenn das Profil passt – und dass der eigentliche Engpass woanders liegt.
### Was die Hersteller liefern
Vor drei Jahren war der elektrische Sattelzug ein Versprechen. Diese Woche stehen in Hannover mehrere Serienmodelle nebeneinander, und die Reichweiten haben eine Schwelle überschritten.
Der eActros 600 fährt mit 621 Kilowattstunden in drei LFP-Batteriepaketen rund 500 Kilometer bei 40 Tonnen Gesamtzuggewicht. MAN zeigt den neuen eTGX mit bis zu 644 Kilowattstunden und bis zu 720 Kilometern unter günstigen Bedingungen; die Standardausführung liegt bei 552 Kilowattstunden und 660 Kilometern. Volvo nennt für den FH Aero Electric mit 780 Kilowattstunden bis zu 700 Kilometer, bestellbar seit dem Sommer. Scania, DAF und Renault Trucks haben eigene Baureihen im Programm. Und Tesla hat für die Europa-Version des Semi erstmals Daten genannt: rund 550 Kilometer bei 40 Tonnen und ein Verbrauch von etwa einer Kilowattstunde je Kilometer – ein bemerkenswerter Wert, falls er sich im Winter, mit Steigungen und bei Autobahntempo bestätigt. Den Preis nennt Tesla weiterhin nicht.
Diese Herstellerangaben gelten für gute Bedingungen. In der Praxis mit voller Beladung sollte man mit 70 bis 80 Prozent davon rechnen. Aber selbst dann ist die Botschaft klar: Für den nationalen Fernverkehr mit Tagesstrecken bis 500 Kilometer reicht die Batterie, mit einem Ladestopp in der ohnehin vorgeschriebenen 45-Minuten-Pause auch für 800 bis 1.000 Kilometer am Tag.
Wasserstoff spielt in diesem Segment keine Rolle mehr. 2025 kamen Brennstoffzellen-Lkw in Europa auf 0,1 Prozent Marktanteil.
### Wie weit der Markt ist
Die Zahlen sind ehrlich betrachtet noch klein. In der EU waren im ersten Halbjahr 2026 von 146.000 verkauften schweren Lkw über zwölf Tonnen rund 3.400 emissionsfrei – 2,3 Prozent, nach 1,4 Prozent im Vorjahreszeitraum. Der Diesel hält 92 Prozent. Deutschland lag im zweiten Quartal bei 4,6 Prozent und damit über dem EU-Schnitt; die Niederlande erreichten 2025 über 18 Prozent, Norwegen fast 17.
Weltweit sieht es anders aus: Die IEA zählt für 2025 über 400.000 verkaufte Elektro-Lkw, ein globaler Anteil von neun Prozent – getragen von China. Europa ist nicht Vorreiter, Europa holt auf.
### Was ein Sattelzug kostet
Kein Hersteller nennt Listenpreise, alles wird verhandelt. Als Richtwert gilt das Anderthalb- bis Zweifache eines Diesel-Sattelzugs; für den eActros 600 werden rund 300.000 Euro kolportiert, ein vergleichbarer Diesel liegt bei 100.000 bis 120.000 Euro. Das ist die Investitionshürde, und sie ist real.
Die Betriebskosten drehen das Bild. Mercedes-Benz Trucks selbst rechnet mit rund 40 Euro Kraftstoffkosten je 100 Kilometer für den Diesel-Sattelzug gegenüber knapp 24 Euro Strom für den eActros 600 – bei Depotladung mit günstigem Tarif, nicht an der öffentlichen Säule. Dazu weniger Wartung, weil Motor, Getriebe und Abgasnachbehandlung entfallen.
Der größte Einzelposten ist aber die Maut. Batterieelektrische Lkw sind bis zum 30. Juni 2031 vollständig davon befreit; ein Diesel der Euro-6-Klasse zahlt 2026 rund 35 Cent je Kilometer, bei 100.000 Kilometern im Jahr also rund 35.000 Euro. Über die THG-Quote kommen für schwere E-Lkw bis zu 5.800 Euro jährlich hinzu. Rechnet man das über fünf bis sieben Jahre, liegt die Kostenparität nach gängigen Kalkulationen ab etwa 60.000 bis 70.000 Kilometern Jahresfahrleistung – darunter bleibt der Diesel günstiger, darüber kippt es.
Zwei Posten fehlen in dieser Rechnung, und beide sind unbequem. Der Restwert eines E-Lkw nach sieben Jahren ist unbekannt, weil noch keiner so alt ist. Und die Ladeinfrastruktur am Depot kostet je nach Netzanschluss zwischen 100.000 und 500.000 Euro – ein Betrag, der bei einer Flotte von zehn Fahrzeugen auf jedes einzelne umgelegt wird, bei einem einzelnen Fahrzeug aber die ganze Rechnung sprengt.
### Warum die Infrastruktur entscheidet
Hier liegt der Kern. Amazon kann elektrifizieren, weil Amazon eigene Depots hat, planbare Linienverkehre fährt und nach eigenen Angaben Hunderte Ladepunkte an seinen europäischen Standorten baut. Das ist das Profil, in dem E-Lkw heute funktionieren: Depotladung über Nacht, feste Routen, Rückkehr zur Basis.
Der mittelständische Spediteur mit wechselnden Touren durch Europa hat dieses Profil nicht. Er braucht das öffentliche Netz – und das entsteht gerade erst.
Der Stand: Der erste öffentliche Megawatt-Ladepunkt in Deutschland ging im September 2025 an der A2 in Betrieb, 1,2 Megawatt. Die technische Spezifikation für das Megawatt Charging System wurde erst im Februar 2026 veröffentlicht; sie erlaubt bis zu 3,75 Megawatt. Milence, das Gemeinschaftsunternehmen von Daimler Truck, Traton und Volvo, will bis Jahresende 50 Ladeparks in zehn Ländern betreiben, 18 davon in Deutschland, und bis 2028 auf 90 Parks mit 284 Megawatt-Ladepunkten kommen. Der Bund hat ein Programm über 1,6 Milliarden Euro genehmigt bekommen: bis zu 1.410 Ladepunkte an über 120 unbewirtschafteten Rastanlagen, davon die Mehrheit Megawatt-Lader. Die ersten 836 Ladepunkte sind vergeben; E.ON und Tank & Rast bauen 195 davon an 24 Standorten.
Das klingt nach viel. Es ist der Anfang. Und die eigentliche Hürde steht in keiner dieser Ankündigungen: Für die Rastanlagen müssen Netzanschlüsse mit mehr als 90 Verteilnetzbetreibern realisiert werden. Ein Ladepark mit acht Megawatt-Punkten braucht einen Anschluss, wie ihn sonst ein mittleres Industrieunternehmen hat. Genehmigung, Fläche, Trafostation, Leitung – das dauert in Deutschland zwei bis vier Jahre. Milence hat in Kassel deshalb einen stationären Batteriespeicher in den Ladepark integriert, um mit einem schwächeren Netzanschluss auszukommen. Das ist eine kluge Notlösung, aber es ist eine Notlösung.
Ich sehe hier das gleiche Muster wie bei der Chemieindustrie: Die Technik ist weiter als das Netz, das sie versorgen soll. Die Fahrzeuge kommen aus Wörth, München und Göteborg – die Trafostationen kommen aus Genehmigungsverfahren.
### Wo die Lkw ohnehin schon stehen
Es gibt eine Ladeinfrastruktur, die in keinem Förderprogramm auftaucht, weil sie schon existiert: die Industriestandorte.
Ein großer Chemiepark am Rhein bewegt täglich über 1.000 Lkw. Die fahren feste Relationen – zum Hafen, zum Kunden, zum Nachbarstandort –, sie warten am Werkstor, sie werden verwogen, be- und entladen, und sie kommen wieder. Das ist exakt das Profil, in dem Amazon heute elektrisch fährt. Nur dass ein Chemiepark etwas hat, was weder Amazon noch die Rastanlage haben: einen Netzanschluss, der für energieintensive Produktion ausgelegt ist. Die Trafostation, um die der Ladepark an der Autobahn drei Jahre kämpft, steht dort seit Jahrzehnten.
Damit verschiebt sich die Rechnung. Der Bund investiert 1,6 Milliarden Euro, um an Rastanlagen Anschlüsse zu schaffen, die an Industriestandorten bereits vorhanden sind. Ein Chemiepark, der seine Werkstore mit Ladepunkten ausstattet, ersetzt einen Teil dieses Netzes – für die Lkw, die ihn ohnehin anfahren, und im Prinzip auch für die, die nur vorbeikommen. Zwanzig Megawatt-Ladepunkte an einem Standort mit tausend Lkw-Bewegungen am Tag wären mehr, als der erste Milence-Korridor Paris–Berlin heute hat.
Dass es bisher kaum passiert, hat Gründe, und keiner davon ist technisch. Der Standortbetreiber ist kein Ladeanbieter. Die Speditionen sind viele und keine davon groß genug, um allein zu investieren. Und der Netzanschluss gehört der Produktion, nicht den Fahrzeugen am Tor. Ein Koordinationsproblem, bei dem jeder anfangen könnte und keiner den Anreiz hat, der Erste zu sein.
Ich schreibe das nicht nur als Beobachter. An dem Standort, an dem ich arbeite, ist genau dieser Anfang gemacht: Standortbetreiber Currenta und Standortlogistiker Chemion gehen das Thema gemeinsam an. Ob daraus ein Modell für andere Industriestandorte wird, entscheidet sich in den nächsten zwei Jahren – und daran, ob Speditionen und Verlader mitziehen. Wer sich dafür interessiert, findet mich.
### Was das für die Branche bedeutet
Die EU verschärft die CO2-Grenzwerte für schwere Nutzfahrzeuge auf minus 45 Prozent bis 2030 und minus 90 Prozent bis 2040 gegenüber 2019. Die Hersteller haben darauf reagiert, sichtbar in Hannover. Die Mautbefreiung bis 2031 gibt Flottenbetreibern fünf Jahre Planungssicherheit – danach ist offen, wie die Gleichung aussieht.
Für Logistikunternehmen heißt das: Wer heute Depotverkehre mit hoher Laufleistung fährt, kann elektrisch rechnen und sollte es tun. Wer auf das öffentliche Netz angewiesen ist, muss seine Kernrouten mit den geplanten Standorten abgleichen und wird vermutlich noch zwei bis drei Jahre gemischt fahren. Und wer den Umstieg auf 2030 vertagt, wird feststellen, dass Netzanschlüsse und Ladeparks dann noch knapper sind als heute.
Offen bleibt für mich, ob die 1,6 Milliarden des Bundes reichen, wenn der Hochlauf tatsächlich kommt – und wer die Netzanschlüsse baut, wenn die Verteilnetzbetreiber mit Wärmepumpen, Wallboxen und Industrieelektrifizierung ohnehin am Limit arbeiten.
Meine Frage an Sie: Sehen Sie den Engpass beim Fahrzeug, beim Preis oder beim Netz – und was müsste zuerst passieren, damit auch der Mittelstand umsteigen kann?
## Quellen
- Amazon / Mercedes-Benz Trucks, Pressemitteilung vom 9. September 2026: Übergabe der ersten 27 eActros 600
https://www.presseportal.de/pm/118379/6348514
- electrive: Amazon übernimmt erste eActros 600 in Deutschland (9. September 2026)
https://www.electrive.net/2026/09/09/amazon-eactros-600-i…
- trans.info: IAA Transportation 2026 – Trends, MAN eTGX, Volvo FH Aero Electric (September 2026)
https://trans.info/de/iaa-transportation-2026-lkw-trends-…
- ecomento / ICCT: Emissionsfreie Lkw in der EU im ersten Halbjahr 2026 (7. August 2026)
https://ecomento.de/2026/08/07/mehr-emissionsfreie-lkw-un…
- electrive: ACEA-Bilanz 2025, Marktanteile nach Ländern (29. Januar 2026)
https://www.electrive.net/2026/01/29/acea-bilanz-2025-e-l…
- E-LKW24: TCO-Vergleich E-Lkw und Diesel, Kraftstoff-, Maut- und Infrastrukturkosten (Juli 2026)
https://www.e-lkw24.de/wissen/tco-vergleich-e-lkw-diesel/
- emobicon: TCO-Rechner E-Lkw, Mautsätze und THG-Quote (August 2026)
https://emobicon.de/tco-rechner-e-lkw/
- electrive: Deutschlandnetz für Lkw – Betreiber für 124 Rastanlagen vergeben (1. Juli 2026)
https://www.electrive.net/2026/07/01/deutschlandnetz-fuer…
- ingenieur.de: 1,6 Milliarden Euro für ein Lkw-Ladenetz (Dezember 2025)
https://www.ingenieur.de/technik/fachbereiche/verkehr/deu…
- electrive: Milence-Ladekorridor Paris–Berlin, Ausbauziele bis 2028 (23. April 2026)
https://www.electrive.net/2026/04/23/e-lkw-quartett-erpro…
- Fraunhofer ISI: Erster öffentlicher Megawatt-Ladepunkt an der A2 (Oktober 2025)
https://www.isi.fraunhofer.de/en/presse/2025/presseinfo-1…
- Cleanthinking / IEA: Elektromobilität 2026, globale Lkw-Verkäufe 2025 (September 2026)
https://www.cleanthinking.de/elektromobilitaet-2026-globa…
Das Bild stammt aus eine Konzeptstudie und ist KI generiert

C
System Thinker for a Sustainable Industry Transition in EU
**Marktpotenzial, gesellschaftliche Bedeutung und Stand der Entwicklung – Deutschland und die EU im Vergleich zur Welt**
*Stand: September 2026*
---
## Das Wichtigste in Kürze
- **Das Problem ist kleiner als sein Ruf – und doch ungelöst.** Rund 85–90 % der Masse einer Windenergieanlage (Turm, Fundament, Gondelstruktur, Generator, Kabel) lassen sich mit etablierten Verfahren verwerten. Die eigentliche Herausforderung sind die Rotorblätter aus faserverstärktem Duroplast – dazu Gondelverkleidungen und perspektivisch die Seltenerd-Magnete der Generatoren.
- **Die Welle kommt jetzt.** In Deutschland drehen sich rund 29.000 Anlagen; etwa die Hälfte läuft seit mindestens 15 Jahren, rund 9.700 seit über 20 Jahren. Das Umweltbundesamt erwartet in diesem Jahrzehnt bis zu 20.000 t Rotorblattmaterial pro Jahr, in den 2030er-Jahren bis zu 50.000 t – die Bundesregierung nennt für Spitzenjahre bis zu 75.000 t.
- **Europa: von 20.000 auf 55.000 t pro Jahr.** WindEurope rechnet mit einer knappen Verdreifachung des Blattaufkommens zwischen 2025 und 2030, getrieben vor allem von Deutschland und Spanien. Weltweit werden bis 2050 kumuliert rund 43 Mio. t Rotorblattabfall erwartet – 40 % davon in China, 25 % in Europa, 16 % in den USA.
- **Der Markt ist klein, aber steil.** Das reine Rotorblatt-Recycling bezifferte MarketsandMarkets 2024 auf 68 Mio. USD, bis 2029 sollen es 371 Mio. USD werden (+40 % p. a.). Der Gesamtmarkt aus Rückbau, Logistik, Metallverwertung und Komponentenhandel ist um ein Vielfaches größer.
- **Europa führt bei Regeln und Technik, China bei Mengen und Tempo, die USA hinken hinterher.** Seit 1. Januar 2026 gilt in der europäischen Windbranche ein selbst auferlegtes Deponieverbot; seit 30. Juni 2026 verlangt die EU bei öffentlichen Beschaffungen eine Recyclingfähigkeit neuer Rotorblätter von mindestens 70 %. China verordnet ein geschlossenes Rücknahmesystem bis 2030 und baut bereits vollständig recycelbare Turbinen. In den USA landen die meisten Blätter noch auf der Deponie.
- **Der Engpass ist die Wirtschaftlichkeit, nicht die Technik.** Recyclingverfahren funktionieren, kosten aber ein Vielfaches der Deponierung – und für die Rezyklate fehlt bislang eine verlässliche Nachfrage.
---
## 1. Ausgangslage: Die erste Ausbauwelle erreicht ihr Lebensende
Windenergieanlagen sind für 20 bis 25, mit Weiterbetriebsgutachten auch für 30 Betriebsjahre ausgelegt. Die Anlagen, die in den späten 1990er- und frühen 2000er-Jahren die erste große Ausbauwelle bildeten, erreichen genau jetzt das Ende ihrer technischen und wirtschaftlichen Lebensdauer. Verschärft wird das durch das **Repowering**: Alte Standorte werden mit weniger, aber deutlich leistungsstärkeren Anlagen neu bebaut – ökonomisch sinnvoll, aber ein zusätzlicher Treiber für vorzeitigen Rückbau.
### Deutschland: Der größte Altbestand Europas
Ende 2025 waren in Deutschland 29.226 Windenergieanlagen an Land in Betrieb. Etwa die Hälfte davon läuft seit mindestens 15 Jahren, rund 9.700 Anlagen seit mehr als 20 Jahren. Auf die Rotorblätter heruntergebrochen: Von den rund 88.000 Blättern im deutschen Onshore-Bestand hängen mehr als 42.000 an Anlagen, die bereits älter als 20 Jahre sind oder diese Schwelle bis 2030 erreichen.
Der Abfallstrom hat längst eingesetzt. Seit 2020 wurden mehr als 2.300 Rückbauten von Onshore-Anlagen registriert, allein 627 im Jahr 2024; im ersten Halbjahr 2025 kamen weitere 210 Anlagen mit 326 MW hinzu. Gleichzeitig entfielen 35 % der neu installierten Leistung im ersten Halbjahr 2025 auf Repowering-Projekte.
Für die Mengenprognose gibt es mehrere Schätzungen, die in der Größenordnung übereinstimmen:
| Quelle | Prognose für Deutschland |
|---|---|
| Umweltbundesamt (Rotorblattstudie 2022) | bis zu 20.000 t Rotorblattmaterial/Jahr in den 2020ern, bis zu 50.000 t/Jahr in den 2030ern |
| Bundesregierung / Wissenschaftliche Dienste des Bundestags (2026) | jährlich 3.000–75.000 t GFK und bis zu 3.000 t CFK, Anstieg Anfang der 2030er; kumuliert 326.000–430.000 t Glasfaserblätter bis 2040 |
| Büro für Technikfolgen-Abschätzung (TAB, Januar 2026) | „stark wachsende Menge“ bei bislang unzureichenden Verwertungskapazitäten |
Auffällig: Die neueren Schätzungen fallen niedriger aus als frühere Studien – weil Weiterbetrieb, Blattreparatur und der Verkauf gebrauchter Anlagen ins Ausland die Abfallmengen zeitlich strecken. Das ändert aber nichts am Befund des TAB, dass in Deutschland derzeit weder ausreichende noch technisch ausgereifte Kapazitäten bestehen, um die Mengen hochwertig zu behandeln.
### Europa: 80 GW erreichen bis 2030 das theoretische Lebensende
Von den rund 290 GW Windleistung in Europa erreichen etwa 80 GW bis 2030 das Ende ihrer theoretischen Betriebsdauer. Viele Anlagen laufen weiter, ein wachsender Teil wird jedoch abgebaut. WindEurope schätzt das jährliche Blattaufkommen auf rund 20.000 t im Jahr 2025 und etwa 55.000 t im Jahr 2030; für die nächsten Jahre geht der Verband von rund 14.000 zu demontierenden Blättern aus, was 40.000–60.000 t Material entspricht.
### Welt: China wird zum größten Abfallmarkt
Die meistzitierte globale Prognose stammt von der University of Cambridge (Liu & Barlow): Bis 2050 fallen weltweit kumuliert rund 43 Mio. t Rotorblattabfall an – etwa 40 % davon in China, 25 % in Europa, 16 % in den USA und 19 % im Rest der Welt. Für China allein reichen die Schätzungen von 7,7 bis 23,1 Mio. t bis 2050; bis 2040 sollen dort rund 280 GW Windleistung stillgelegt werden. Für die USA rechnet das National Renewable Energy Laboratory (NREL) mit 1,5 Mio. t kumulierter Blattmasse bis 2040 und 2,2 Mio. t bis 2050 – bei mehr als 70.000 Onshore-Anlagen, von denen rund 7.500 bereits 20 Jahre oder älter sind.
---
## 2. Was in einer Windenergieanlage steckt – und warum das Rotorblatt das Problem ist
Eine moderne Anlage wie die Vestas V162 (6,2 MW) besteht zu rund 88 % aus Stahl, Eisen und anderen Metallen und zu etwa 10 % aus Verbundwerkstoffen und Polymeren; der Rest sind Elektronik, Betriebsstoffe und Schmiermittel. Das US-Energieministerium beziffert den kommerziell recycelbaren Massenanteil auf 85–90 %.
| Komponente | Wesentliche Materialien | Verwertung heute |
|---|---|---|
| Turm | Baustahl (100–200 t je Anlage), bei Hybridtürmen auch Beton | Schrottmarkt – etabliert, positiver Erlös |
| Fundament | Stahlbeton (mehrere hundert bis über 1.000 m³) | RC-Beton, Bewehrungsstahl – etabliert, aber teuer im Rückbau |
| Gondel und Triebstrang | Stahl, Gusseisen (Grundrahmen 3–5 t/MW), Kupfer, Aluminium, Getriebe, Elektronik, Öle, SF6 in Schaltanlagen | Metallrecycling, Refurbishment von Getrieben/Generatoren; Gefahrstoffe getrennt zu entsorgen |
| Generator | Kupfer, Elektroblech; bei Direktantrieb NdFeB-Permanentmagnete (im Schnitt ca. 600 kg je Anlage, große Offshore-Direktläufer bis ca. 4 t) | Kupfer etabliert; Magnetrecycling im Pilotstadium, in den USA ohne kommerzielle Kapazität |
| Rotorblätter | > 85 Gew.-% glas-/carbonfaserverstärkter Duroplast, dazu Balsaholz, PET-/PVC-Schaum, Klebstoffe, Gelcoat/PU-Beschichtungen, Metall-Wurzelinserts, Blitzschutz | Zement-Co-Processing und Schreddern dominieren; Pyrolyse/Solvolyse im Aufbau |
| Gondelverkleidung, Spinner | GFK (300–3.500 kg/MW) | wie Rotorblätter |
### Anatomie eines Rotorblatts
Ein typisches Blatt einer Anlage der Jahrtausendwende (37 m, rund 5,6 t) besteht zu etwa 58 % aus Glasfasern, 37 % aus Polymeren (Polyester, Vinylester, PVC) und 5 % aus Balsaholz. Neuere und längere Blätter setzen auf Epoxidharze und – bei Längen über etwa 45 m – auf Carbonfasern in den Hauptgurten (Spar Caps), die rund 20 % Gewicht sparen. Die Sandwichkerne bestehen aus Balsa oder zunehmend PET-Schaum. Die Fasern sind in ausgehärtetes Harz eingebettet; dieser Verbund lässt sich – anders als Stahl oder Thermoplaste – nicht einschmelzen. Genau darin liegt das Recyclingproblem.
### Die zweite Baustelle: Seltene Erden
Direktantriebs-Generatoren enthalten bis zu zehnmal mehr Seltenerd-Elemente (Neodym, Praseodym, Dysprosium) als getriebebasierte Konzepte. Da Europa hier fast vollständig von Importen abhängt, ist das Magnetrecycling aus Windturbinen für den EU-Critical-Raw-Materials-Act relevant – die Mengen bleiben allerdings bis Ende der 2030er-Jahre überschaubar, weil Direktläufer erst seit den 2010er-Jahren in großer Zahl installiert wurden.
---
## 3. Marktpotenzial
### Das Kerngeschäft: Rotorblatt-Recycling
MarketsandMarkets beziffert den globalen Markt für Rotorblatt-Recycling auf 68 Mio. USD (2024) und erwartet 371 Mio. USD bis 2029 – ein jährliches Wachstum von gut 40 %. Die absolute Größe ist noch gering, die Wachstumsrate erklärt sich aus der niedrigen Basis und dem steilen Anstieg der Rückbaumengen. Der Markt steht am Beginn der „Hockeyschläger“-Phase: Die Mengen kommen sicher, die Verwertungswege sind es noch nicht.
### Das Umfeld: Rückbau, Logistik, Metalle, Komponenten
Das eigentliche Geschäft ist breiter als das Blattrecycling:
- **Rückbau und Demontage** – in Deutschland gesetzlich verpflichtend (Rückbauverpflichtung nach § 35 BauGB mit Sicherheitsleistung), künftig standardisiert durch die DIN 4866 „Abbruch und Rückbau von Windenergieanlagen“ (Entwurf seit September 2025).
- **Logistik** – Blätter von 40 bis über 100 m Länge müssen vor Ort zerlegt, mit Spezialsägen unter Staubschutz geschnitten und in Großraumtransporten bewegt werden; regionale Aufbereitungsstandorte werden zum Standortfaktor.
- **Metallverwertung** – Turmstahl, Kupfer und Gussteile erzielen positive Erlöse und finanzieren einen Teil des Rückbaus.
- **Second-Life-Komponenten** – gebrauchte Getriebe, Generatoren und ganze Anlagen finden Abnehmer in Osteuropa, Lateinamerika und Asien.
- **Rezyklatvermarktung** – Glasfaser für Bau- und Automobilanwendungen, Carbonfaser für Vliese und Spritzguss, Pyrolyseöl als Chemierohstoff, Composite-Platten für Fassaden und Türen.
### Die Kostenlogik
Recycling kostet nach US-Schätzungen 1.000–2.000 USD pro Tonne, die Deponierung dort nur 60–150 USD. Solange Deponierung erlaubt ist, gewinnt sie. In Europa, wo Deponieverbote gelten oder greifen, konkurriert das Recycling stattdessen mit der energetischen Verwertung im Zementwerk. Diese ist etabliert und großmengenfähig, liefert aber kein hochwertiges Rezyklat. Fraunhofer-Forscher sehen die Verfahren als reif für die industrielle Umsetzung – das größte Hemmnis sei die fehlende Nachfrage nach recycelten Materialien, die Unternehmen von Investitionen abhalte; eine Recyclingquote könne hier Abhilfe schaffen.
Trotzdem fließt Kapital: Acciona baut mit 5,3 Mio. € spanischer PERTE-Förderung die Anlage Waste2Fiber (über 100 Arbeitsplätze), Continuum sammelte Venture-Kapital für ein Netz von sechs europäischen Fabriken ein, Stena Recycling und die schwedische Energieagentur finanzieren das Industrie-Testfeld in Halmstad, Iberdrola und FCC betreiben mit EnergyLoop die erste dedizierte Blattrecyclinganlage der Iberischen Halbinsel (10.000 t/Jahr).
---
## 4. Die Schwierigkeiten
1. **Der Werkstoff.** Duroplaste sind chemisch vernetzt und lassen sich nicht schmelzen. Faser und Matrix müssen thermisch oder chemisch getrennt werden – bei Temperaturen von 400–700 °C (Pyrolyse) oder mit Lösungsmitteln unter Druck (Solvolyse).
2. **Heterogenität und fehlende Dokumentation.** Ältere Blätter wurden nicht für die Entsorgung konstruiert. Welche Harzsysteme, ob Carbonfasern, welche Kernmaterialien verbaut sind, ist oft nicht dokumentiert – und die Qualität der Rezyklatfraktionen schwankt entsprechend. Recycler wie Eurecum betonen, dass eine vollständige Verwertung nur bei homogenem GFK möglich ist.
3. **Carbonfasern.** GFK gilt als Recyclingproblem der Vergangenheit, CFK als das der Zukunft. Carbonfasern verbrennen in Müllverbrennungsanlagen nicht vollständig, können Anlagen beschädigen und die Abgasreinigung stören; im Zementwerk sind sie unerwünscht. Ab den 2030er-Jahren fallen entsprechende Mengen aus dem Rückbau an, und eine klare Abfallklassifizierung für CFK fehlt bislang.
4. **Größe und Logistik.** Ein einzelnes Blatt wiegt 4 bis über 30 t; das Zerlegen vor Ort erzeugt Faserstaub und erfordert Arbeitsschutz, der Transport Sondergenehmigungen.
5. **Kosten und fehlender Rezyklatmarkt.** Rezyklate sind weniger wert als Neuware, Verfahren energieintensiv. Ohne Landfill-Verbote, Quoten oder Abnahmeverträge rechnet sich hochwertiges Recycling nur in Nischen.
6. **Regulatorischer Flickenteppich.** Abfallschlüssel unterscheiden Turbinenkomponenten nicht; Blattabfall wird häufig mit Bauabfällen vermischt und ist schwer nachverfolgbar. WindEurope fordert deshalb eigene Abfallcodes für Rotorblätter und Permanentmagnete.
7. **Die Zeitlücke.** Recyclinggerechte Blätter gehen seit 2022 in Betrieb – ihr Rückbau beginnt in den 2040er-Jahren. Den Rückbau der nächsten 15 Jahre dominieren Altblätter, für die keine Neukonstruktion hilft. Zwischen vorhandener Materialmenge und verfügbaren Verfahren klafft eine Lücke von etwa einem Jahrzehnt.
---
## 5. Verfahren: Was heute funktioniert – und was noch im Labor ist
| Verfahren | Prinzip | Ergebnis | Reifegrad | Beispiele |
|---|---|---|---|---|
| Weiterbetrieb / Second-Hand | Lebensdauerverlängerung, Verkauf ganzer Anlagen | Verschiebung des Abfalls | etabliert | Weiterbetriebsgutachten, Gebrauchtanlagenhandel |
| Repurposing | Blattsegmente als Bauelemente | Brücken, Lärmschutzwände, Spielplätze, Möbel | Nischen, sichtbar | BladeBridge (IE), Blade Made (NL), Blattwerk (DE), Vattenfall-Parkhaus (SE) |
| Mechanisches Recycling | Zerkleinern, Sortieren, Pressen | Füllstoffe, Composite-Platten | industriell (niedriger Wert) | Continuum (DK), REGEN Fiber (US), Eurecum (DE) |
| Zement-Co-Processing | Harz liefert Energie, Glasfaser/Mineralik ersetzen Rohstoffe im Klinker | Zement, keine Faserrückgewinnung | industriell, großmengenfähig | neocomp/Holcim Lägerdorf (DE), Veolia/GE (US), Geocycle |
| Pyrolyse | Thermische Zersetzung der Matrix unter Sauerstoffausschluss | Fasern (teils entfestigt), Öl, Gas | erste Industrieanlagen | Carbon Rivers (US), Makeen Energy (DK), Waste2Fiber/Acciona (ES), Fraunhofer Re SORT (DE) |
| Solvolyse / chemisches Recycling | Chemischer Aufschluss des Harzes | Fasern in Neuwarequalität, Harzbausteine | Industrie-Testphase | Vestas/Stena/Olin (CETEC), Fraunhofer IGCV, EoLO-HUBs |
| Design for Recycling | Spaltbare oder thermoplastische Harze | Blatt vollständig trennbar | erste Serienprojekte | Siemens Gamesa RecyclableBlade, ZEBRA/Elium, Swancor EzCiclo |
**Zement-Co-Processing** ist heute in Deutschland und Europa der Standardweg. Bei neocomp in Bremen – einem Gemeinschaftsunternehmen von Nehlsen und neowa – werden Blätter geschreddert, mit Spuckstoffen aus der Papierindustrie vermischt und als Ersatzbrennstoff und Rohstoffkomponente an das Holcim-Werk Lägerdorf geliefert; die Anlage kann bis zu 30.000 t GFK pro Jahr verarbeiten. Nach WindEurope spart jede so verwertete Tonne bis zu eine Tonne CO₂ gegenüber der Müllverbrennung. Der Haken: Die Fasern kehren nicht als Werkstoff zurück – aus Sicht der Abfallhierarchie ist das Verwertung, nicht Recycling.
**Pyrolyse** ist der Weg zur Faserrückgewinnung mit der größten industriellen Nähe. Carbon Rivers (Knoxville, Tennessee), gefördert vom US-Energieministerium, gewinnt nach eigenen Angaben Glasfasern mit 99,9 % Reinheit zurück und skaliert auf über 50.000 t Jahreskapazität. Accionas Waste2Fiber in Lumbier (Navarra) nutzt eine Niedertemperatur-Pyrolyse, die die Fasereigenschaften weitgehend erhält; die Anlage ist mit 6.000 bis 10.000 t/Jahr geplant und soll 2026 in Betrieb gehen. In Deutschland untersucht das Fraunhofer-Projekt Re SORT (IFAM, IWES, WKI; Laufzeit bis 2026) Batch- und Mikrowellen-Pyrolyse speziell für dickwandige Rotorblattlaminate.
**Chemisches Recycling** ist der technologische Durchbruch der letzten Jahre. Im dänischen CETEC-Projekt (Vestas, Olin, Aarhus University, Danish Technological Institute) wurde ein Verfahren entwickelt, das Epoxidharz mit gängigen Chemikalien in seine Ausgangsstoffe zerlegt – anwendbar auf bereits installierte Blätter, ohne Neukonstruktion. Im Mai 2026 meldeten Stena Recycling und Vestas den Übergang vom Labor in ein industrielles Testfeld in Halmstad, wo Epoxid, Carbon- und Glasfasern, PET-Schaum und Aluminium unter realen Betriebsbedingungen getrennt werden; Stena rechnet „innerhalb weniger Jahre“ mit einem marktfähigen Modell. Das EU-Projekt EoLO-HUBs mit 20 Partnern (darunter Fraunhofer IWES) will bis Ende 2026 je eine Demonstrationsanlage in Spanien und Deutschland aufbauen, die die gesamte Kette vom Blatt bis zur neuen Faser abbildet.
**Design for Recycling** verlagert den Blick vom Altblatt zum Neubau:
- **Siemens Gamesa** brachte 2021 das RecyclableBlade auf den Markt – ein Harz mit spaltbaren Bindungen, das sich in einer milden Säurelösung wieder von Fasern, Holz und Schaum trennen lässt. Nach der Premiere im RWE-Offshore-Park Kaskasi (2022) werden im 1,4-GW-Projekt Sofia 150 dieser Blätter an 50 von 100 Turbinen installiert; bis 2040 will der Hersteller vollständig recycelbare Turbinen anbieten.
- **ZEBRA** (IRT Jules Verne, Arkema, LM Wind Power/GE Vernova, Owens Corning, Suez, Engie) fertigte 2022 ein 62-m-Blatt aus dem thermoplastischen Harz Elium und demonstrierte 2024 den geschlossenen Kreislauf: Harz und Glasgewebe wurden zurückgewonnen und erneut eingesetzt. Wann die Serienreife erreicht wird, ist offen.
- **Swancor** (Taiwan) liefert mit EzCiclo ein recycelbares Duroplastharz, das in China bereits in Serie geht: Mingyang baute 2023 als erster chinesischer Hersteller ein recycelbares Blatt (75 m), Times New Material ein 110-m-Blatt, und 2025 errichteten Goldwind und Sinoma Blade in Jilin die erste vollständig recycelbare Turbine Chinas.
- **Nordex** kündigt vollständig recycelbare Blätter für 2032 an, **Enercon** nennt 2030 als Zielmarke.
---
## 6. Gesellschaftliche Bedeutung
**Glaubwürdigkeit der Energiewende.** Bilder von Rotorblättern auf Deponien sind das wirksamste Argument der Windkraftgegner. Wer die Akzeptanz für den Ausbau erhalten will, muss das Ende des Lebenszyklus genauso sauber lösen wie dessen Anfang. Die Selbstverpflichtung der Branche zum Deponieverbot ist deshalb auch Kommunikationspolitik.
**Ressourcen- und Klimaschutz.** Jede Tonne Glas- oder Carbonfaser, die zurückgewonnen wird, ersetzt energieintensive Neuware; die Carbonfaserproduktion ist weltweit auf wenige Standorte konzentriert (globaler Bedarf 2024: rund 126.500 t). Selbst die energetische Verwertung im Zementwerk spart CO₂ gegenüber Verbrennung oder Deponie.
**Rohstoffsouveränität.** Kupfer, Aluminium und vor allem die Seltenen Erden der Permanentmagnete sind strategische Rohstoffe. NREL schätzt, dass Windanlagen bis 2040 bis zu 30 % der US-Recyclingkapazität für Kupfer und Aluminium belegen könnten. In Europa adressiert der Critical Raw Materials Act genau diese Rückführung.
**Arbeitsplätze und regionale Wertschöpfung.** Rückbau, Zerlegung und Aufbereitung entstehen dort, wo die Anlagen stehen – in Norddeutschland, Navarra, Jütland, Iowa. Waste2Fiber schafft über 100 Stellen, Continuum plant 60–65 je Fabrik, Recyclingstandorte generieren 15–25 direkte Jobs plus Logistik. Für Hafen- und Industriestandorte ist das Blattrecycling ein neues Geschäftsfeld an der Schnittstelle von Energie, Chemie und Abfallwirtschaft.
**Industriepolitik.** Der EU Clean Industrial Deal will Europa bis 2030 zum weltweiten Vorreiter der Kreislaufwirtschaft machen. Das Rotorblatt ist dafür ein Testfall: Gelingt hier ein geschlossener Kreislauf für Verbundwerkstoffe, lassen sich die Verfahren auf Boote, Flugzeuge, Fahrzeuge und Bauteile übertragen – der Rotorblattabfall macht weniger als 5 % des gesamten Duroplast-Verbundabfalls in Europa aus.
---
## 7. Stand in Deutschland
**Regulierung.** Deutschland gehört – neben Österreich, Finnland und den Niederlanden – zu den wenigen Ländern, in denen Rotorblätter faktisch nicht deponiert werden dürfen. Die Rückbauverpflichtung samt Sicherheitsleistung ist im Baugesetzbuch verankert. Was fehlt, sind verbindliche Verwertungsstandards: Das Umweltbundesamt legte 2022 mit der 582-seitigen Rotorblattstudie ein vollständiges Konzept für Wartung, Demontage, Vorzerkleinerung und Aufbereitung vor und schlug ergänzende rechtliche Vorgaben vor. Die DIN 4866 wird Verantwortlichkeiten und Verfahren beim Rückbau erstmals normieren; ihre verbindliche Veröffentlichung war für das zweite Quartal 2026 angekündigt.
**Industrie.** Die etablierten Verwertungswege sind mechanisch-thermisch: neocomp (Bremen) mit dem Zementweg über Holcim Lägerdorf, Eurecum (Eisleben) mit Zersägen, Zerkleinern und Vermarktung von GFK-Fraktionen als Ersatzbrennstoff oder Granulat, dazu Rückbauspezialisten wie neowa mit mobilen Sägeeinrichtungen. Anlagen zur Faserrückgewinnung im industriellen Maßstab gibt es bislang nicht; Continuum hat eine deutsche Fabrik in seinem Sechs-Standorte-Plan, EoLO-HUBs will eine Demonstrationsanlage errichten.
**Forschung.** Deutschland ist bei der Verfahrensentwicklung stark: Fraunhofer IFAM, IWES und WKI (Re SORT, Pyrolyse), Fraunhofer IGCV (Solvolyse mit subkritischem Wasser), Fraunhofer EMI (mechanisches Abschälverfahren für Carbonfasern, gefördert vom BMWK), dazu Fraunhofer IWES als Partner in EoLO-HUBs.
**Bewertung.** Deutschland hat den größten Altbestand Europas, ein Deponieverbot und die relevante Forschungslandschaft – aber keine Industrialisierung der hochwertigen Verfahren. Der Bundestag beschreibt eine Lücke zwischen Ausbaupolitik und Kreislaufwirtschaft: Technische Verfahren existieren, viele befinden sich aber noch auf dem Weg zur wirtschaftlichen Großanwendung. Die Gefahr ist, dass die Mengen der 2030er-Jahre weiter überwiegend im Zementofen landen.
---
## 8. Stand in der EU
**Selbstverpflichtung und Gesetz.** 2021 forderte WindEurope ein europaweites Deponieverbot ab 2025 und verpflichtete die Branche, 100 % der demontierten Blätter wiederzuverwenden, zu recyceln oder zu verwerten – und keine europäischen Blätter außerhalb Europas zu entsorgen. Seit 1. Januar 2026 ist das selbst auferlegte Deponieverbot wirksam; der Verband drängt darauf, es in EU-Recht zu überführen.
**Net-Zero Industry Act.** Die Durchführungsverordnung (EU) 2026/718 verlangt seit 30. Juni 2026 bei bestimmten öffentlichen Beschaffungen von Onshore- und Offshore-Windturbinen, dass die Rotorblätter eine Recyclingfähigkeit von mindestens 70 % erreichen – umsetzbar als technische Spezifikation oder Ausführungsbedingung. Die Vorgabe beschreibt die konstruktive Zerlegbarkeit neuer Blätter, gilt nicht rückwirkend und erfasst die Altblätter nicht, die den Rückbau der kommenden Jahre dominieren.
**Circular Economy Act.** Der für 2026 angekündigte Circular Economy Act der Kommission soll die Abfallwirtschaft harmonisieren. Die Branche fordert eigene Abfallschlüssel für Rotorblätter und Permanentmagnete, damit Mengen nachverfolgbar und Behandlungspflichten durchsetzbar werden.
**Anlagen und Projekte.** Europa besitzt die dichteste Landschaft an Verfahren und Konsortien: EnergyLoop (Iberdrola/FCC Ámbito, Navarra, 10.000 t/Jahr) und Waste2Fiber (Acciona/RenerCycle, Lumbier) in Spanien, das Stena/Vestas-Testfeld in Halmstad, Makeen Energy (Pyrolyse, Randers) und das DecomBlades-Konsortium in Dänemark, Continuums Fabrikplan für Dänemark, Großbritannien, Frankreich, Deutschland, Spanien und die Türkei (je 36.000 t/Jahr, Zeitplan verschoben), die Horizon-Projekte ZEBRA, REFRESH, BLADES2BUILD und EoLO-HUBs. Vattenfall will bis 2030 100 % seiner Blätter recyceln.
**Bewertung.** Die EU führt bei Regelsetzung, Herstellerverpflichtungen und chemischem Recycling. Offen bleiben die Kostenwettbewerbsfähigkeit, die uneinheitliche Abfallklassifizierung und das Verhältnis von 55.000 t Jahresaufkommen zu Kapazitäten, die überwiegend noch im Bau sind.
---
## 9. Der weltweite Vergleich
### China: Größte Mengen, staatlich getaktete Industrialisierung
China betreibt die größte Windflotte der Welt und wird nach 2030 „vollständig in die Ära der Stilllegung“ eintreten, mit drei Rückbauspitzen bis 2040. Im August 2023 verordneten die Staatliche Entwicklungs- und Reformkommission (NDRC) und fünf weitere Behörden ein Rücknahmesystem für Wind- und PV-Anlagen: bis 2025 ein grundlegender Verantwortlichkeitsmechanismus, bis 2030 ein „grundsätzlich ausgereiftes“ Recyclingsystem entlang der gesamten Kette; Betreiber dürfen Altanlagen nicht deponieren oder vergraben, Hersteller sollen leicht zerlegbar konstruieren. Im Januar 2024 folgten erste Recyclingstandards der Nationalen Energiebehörde, die Deponierung und Verbrennung untersagen, im Juli 2026 der 15. Fünfjahresplan zur Kreislaufwirtschaft. Studien halten das Recycling in China ohne Subventionen bis etwa 2026 für unwirtschaftlich; die Technik konzentriert sich auf mechanische Verfahren und Pyrolyse mit Füllstoff-Anwendungen. Gleichzeitig ziehen die Hersteller nach: Mingyang, Goldwind, Sinoma und Times New Material fertigen recycelbare Blätter, Goldwind installierte 2025 die erste vollständig recycelbare Turbine.
### USA: Deponie erlaubt, Pioniere vereinzelt
In den meisten US-Bundesstaaten ist die Deponierung von Rotorblättern legal und – bei 60–150 USD pro Tonne – der Normalfall; nur einzelne Staaten schränken sie ein. Eine bundesweite Regelung fehlt. Die Verwertung tragen deshalb Pioniere: Veolia North America mit dem GE-Vernova-Programm (Zerkleinerung in Missouri für Zementwerke, über 2.500 Blätter verarbeitet), Carbon Rivers (Pyrolyse, DOE-gefördert), REGEN Fiber in Iowa (mechanisches Recycling, rund 30.000 t/Jahr), dazu Grundlagenarbeit von NREL und Sandia, etwa an thermoplastischen Blättern. Druck kommt weniger vom Gesetzgeber als von Unternehmenskunden, die in Stromabnahmeverträgen End-of-Life-Konzepte verlangen, und von Scope-3-Berichtspflichten.
### Übersicht
| Kriterium | Deutschland / EU | China | USA |
|---|---|---|---|
| Aufkommen | EU: 20.000 t (2025) → 55.000 t/Jahr (2030); DE bis 50.000–75.000 t/Jahr in den 2030ern | 7,7–23,1 Mio. t kumuliert bis 2050; 280 GW Rückbau bis 2040 | 1,5 Mio. t bis 2040, 2,2 Mio. t bis 2050 |
| Deponie | national verboten (DE, AT, NL, FI); Branchen-Selbstverbot EU-weit seit 2026 | untersagt per NDRC-Leitlinie 2023 / NEA-Standard 2024 | in den meisten Staaten erlaubt |
| Herstellerpflichten | 70 % Recyclingfähigkeit neuer Blätter bei öffentlicher Beschaffung (seit 06/2026) | Design-for-Recycling-Vorgabe, geschlossenes System bis 2030 | keine bundesweiten Vorgaben |
| Dominanter Verwertungsweg | Zement-Co-Processing, Schreddern | Schreddern, Pyrolyse zu Füllstoffen; Aufbau von Recyclingclustern | Deponie; Zementweg (Veolia/GE) |
| Hochwertige Verfahren | chemisches Recycling im Industrietest (Stena/Vestas), Pyrolyse-Anlagen im Bau (ES) | Swancor-Kreislauf für neue Blätter; Altblätter überwiegend Downcycling | Pyrolyse (Carbon Rivers), mechanisch (REGEN Fiber) |
| Recycelbare Neublätter | Siemens Gamesa in Serie (Kaskasi, Sofia); ZEBRA demonstriert; Nordex 2032, Enercon 2030 | Mingyang, Goldwind, Sinoma, TMT in Serie (EzCiclo) | GE Vernova/LM über ZEBRA; NREL-Thermoplast |
| Engpass | Kosten, Rezyklatnachfrage, Abfallschlüssel | Wirtschaftlichkeit ohne Subventionen | fehlende Regulierung |
---
## 10. Wer ist führend?
| Kategorie | Unternehmen / Institutionen | Rolle |
|---|---|---|
| Anlagenhersteller | Vestas (DK), Siemens Gamesa (ES/DE), GE Vernova / LM Wind Power (US/DK), Nordex (DE), Enercon (DE), Goldwind, Mingyang, Sinoma Blade (CN) | Recycelbare Blattdesigns, chemische Verfahren für Bestandsblätter, Rücknahmeprogramme |
| Materialhersteller | Olin (Epoxid, CETEC), Arkema (Elium, ZEBRA), Swancor (EzCiclo/CleaVER), Aditya Birla (Recyclamine), Owens Corning (Glasgewebe) | Spaltbare und thermoplastische Harze, Faserrückführung |
| Entsorger und Recycler | Stena Recycling (SE/DK), Veolia (FR/US), Holcim/Geocycle (CH/DE), neocomp/Nehlsen/neowa (DE), Eurecum (DE), Continuum (DK), Makeen Energy (DK), Kuusakoski (FI), Plaswire (IE), RenerCycle (ES), Carbon Rivers und REGEN Fiber (US) | Zerlegung, Zement-Co-Processing, mechanisches und thermisches Recycling, Skalierung des chemischen Recyclings |
| Betreiber und Energieversorger | RWE (DE), Vattenfall (SE), Iberdrola/EnergyLoop und Acciona/Waste2Fiber (ES), Ørsted (DK), Enel (IT), Alliant Energy (US), CHN Energy (CN) | Abnehmer recycelbarer Blätter, Investoren in Recyclinganlagen, 100-%-Ziele |
| Forschung | Fraunhofer IFAM/IWES/WKI/IGCV/EMI (DE), Danish Technological Institute und Aarhus University (DK), IRT Jules Verne (FR), NREL und Sandia (US), Universität Cambridge (UK), Tianjin University (CN) | Pyrolyse, Solvolyse, Materialentwicklung, Mengenprognosen |
| Repurposing | BladeBridge (IE), Blade Made (NL), Blattwerk (DE), ReBlade (UK) | Brücken, Lärmschutz, Spielplätze, Möbel |
---
## 11. Fazit und Ausblick
Das Recycling von Windenergieanlagen ist zu 90 % ein gelöstes Problem – und zu 10 % ein ungelöstes, das über die Glaubwürdigkeit der gesamten Branche entscheidet. Für die Rotorblätter gilt: Die Verfahren existieren, vom Zementofen über die Pyrolyse bis zum chemischen Aufschluss, der Fasern und Harz in Neuwarequalität zurückgewinnt. Was fehlt, ist die Industrialisierung – und die entsteht nur, wenn drei Bedingungen zusammenkommen:
1. **Verbindliche Regeln statt Selbstverpflichtungen.** Ein EU-weites Deponieverbot im Gesetz, eigene Abfallschlüssel für Blätter und Magnete, und – wie von Fraunhofer-Experten vorgeschlagen – eine Rezyklatquote, die Nachfrage schafft.
2. **Regionale Infrastruktur.** Blätter sind zu groß für lange Transportwege. Wer Rückbau-Hotspots wie Norddeutschland, Spanien oder Jütland mit Zerlege-, Aufbereitungs- und Verwertungskapazität versorgt, besetzt einen Markt, der sich bis 2030 verdreifacht.
3. **Zeit.** Die recycelbaren Neublätter lösen das Problem der 2040er-Jahre. Für die 2030er-Jahre braucht es Verfahren, die mit undokumentierten, heterogenen Altblättern zurechtkommen – hier hat das chemische Recycling à la CETEC den entscheidenden Vorteil, dass es auf den Bestand anwendbar ist.
Für Deutschland heißt das: Der größte Altbestand Europas ist auch die größte Chance, aus einem Entsorgungsthema ein Exportgeschäft zu machen – wenn Forschung, Anlagenbau und Abfallwirtschaft die Skalierung nicht China oder den USA überlassen.
---
## Quellen (Auswahl)
- WindEurope: *Where do wind turbine blades go when they are decommissioned?* (Nov. 2025); *No blade left behind* (Juli 2025); *Circularity hub* (Jan. 2026); *Wind industry calls for Europe-wide ban on landfilling turbine blades* (2021) – windeurope.org
- Umweltbundesamt: *Pressedossier Recycling von Windkraftanlagen*; *Entwicklung von Rückbau- und Recyclingstandards für Rotorblätter*, Texte 92/2022 – umweltbundesamt.de
- Wissenschaftliche Dienste des Deutschen Bundestages: *Recycling von Windenergieanlagen – Rotorblätter*, WD 8-022-26 (April 2026) – bundestag.de
- Büro für Technikfolgen-Abschätzung beim Deutschen Bundestag: *Wiederverwertung und Entsorgung von Rotorblättern aus Windenergieanlagen*, Themenkurzprofil Nr. 87 (Jan. 2026)
- neue energie: *Zersägt, geschreddert, verwertet* (Aug. 2026) – neueenergie.net
- top agrar: *Neues Leben für alte Flügel* (Mai 2026); forschung-und-wissen.de: *Bis zu 75.000 Tonnen GFK-Abfall* (Sept. 2026)
- Deutsche WindGuard / Fachagentur Wind und Solar: *Status des Windenergieausbaus an Land*, 1. Halbjahr 2025 und Jahr 2025
- FPS Law: *New recycling requirements for wind turbine blades – Regulation (EU) 2026/718* (Mai 2026)
- Stena Recycling / Vestas: *Major advances toward full-scale recycling of wind turbine blades* (Mai 2026); Recycling Today (Mai 2026)
- Fraunhofer IFAM: *Projekt Re SORT*; Fraunhofer IWES: *Complex but dissolvable* (EoLO-HUBs); kem.industrie.de: *GFK/CFK-Recycling: Viele Ansätze, (noch) keine Lösung* (Feb. 2026); erneuerbareenergien.de: *Vom Entsorgungsproblem zur Rohstoffquelle* (Feb. 2026)
- EU Circular Economy Platform: *Neocomp: recycling glass-fibre-reinforced plastics*; neowa.de
- Acciona / RenerCycle: *Waste2Fiber* (2023–2025); Continuum / CompositesWorld / State of Green (2023)
- Siemens Gamesa: *RecyclableBlade*; offshoreWIND.biz: *Half of Siemens Gamesa Recyclable Blades Installed at Sofia* (Aug. 2025); Arkema: *ZEBRA closed-loop* (Okt. 2024)
- Swancor / JEC Composites / Recycling International: EzCiclo-Blätter für Mingyang, TMT, Goldwind (2023–2025)
- pv magazine: *China plans recycling system for wind turbines, solar panels* (Aug. 2023); SCMP/REVE: *China proposes first standards for recycling wind turbines* (Jan. 2024); Nature Communications Earth & Environment (2023); Waste Management 209 (2026); IBTimes: *15th Five-Year Plan for Circular Economy* (2026)
- U.S. Department of Energy: *Wind Turbine Recycling*; *Wind Energy End-of-Service Guide*; NREL: *Recycling Wind Energy Systems in the United States*; C&EN: *How can companies recycle wind turbine blades?*; Invrecovery: *2026 Investment Recovery Playbook*
- Vestas: *Materials and Rare Earths*; JRC: *Wind energy circularity challenges* (2023); Beauson et al., Polymer Composites (2025); CompositesWorld: *Glass vs. carbon fiber*
- MarketsandMarkets: *Wind Blade Recycling Market* (zitiert nach LinkedIn-Beitrag, 2025)

C
System Thinker for a Sustainable Industry Transition in EU
Vattenfall hat die finale Investitionsentscheidung für einen Großbatteriespeicher in Brunsbüttel getroffen: 254 Megawatt Leistung, rund 1.000 Megawattstunden Kapazität – ein 4-Stunden-Speicher und damit eines der größten Batterieprojekte Deutschlands, das größte im Vattenfall-Portfolio. Errichtet wird die Anlage auf dem Gelände des ehemaligen Kernkraftwerks Brunsbüttel, das derzeit zurückgebaut wird. Ein neues Umspannwerk bindet den Speicher an das 380-kV-Netz von 50Hertz an. Inbetriebnahme: Ende 2028.
Die Symbolik ist stark: Ein Standort, der jahrzehntelang für Kernenergie stand, wird zur Heimat einer der zentralen Flexibilitätstechnologien des neuen Energiesystems. Rückbau und Neuaufbau greifen direkt ineinander – die vorhandene Netzanbindung macht solche Standorte ideal.
## Warum das wichtig ist
Batteriespeicher sind kein Nice-to-have, sondern ein essenzieller Bestandteil des Energiesystems der Zukunft. Je mehr Wind- und Solarleistung ans Netz geht, desto größer wird der Bedarf, Angebot und Nachfrage flexibel auszubalancieren. Die deutschen Übertragungsnetzbetreiber rechnen bis 2040 mit über 80 GW installierter Großbatterieleistung. Wir stehen also erst am Anfang einer massiven Skalierung. Vattenfall verdoppelt mit dem Projekt nahezu sein eigenes Batterieportfolio (bisher 270 MW) und will bis 2029 zusätzlich bis zu 1.500 MW Fremdspeicher vermarkten und optimieren.
## Aber rechnet sich das? Eine Überschlagsrechnung
Vattenfall nennt keine Investitionssumme. Also habe ich selbst gerechnet – mit branchenüblichen Annahmen, ausdrücklich als eigene Schätzung, nicht als Vattenfall-Zahl.
**Annahmen:**
- Investition: ca. 300 Mio. € (300 €/kWh inkl. Umspannwerk und Errichtung)
- Nutzungsdauer: 20 Jahre
- Kalkulationszins (WACC): 6 %
- Betriebskosten: 1,5 % der Investition pro Jahr (ca. 4,5 Mio. €), jährlich +2 %
- Zelltausch/Augmentation in Jahr 10: 20 % der Investition (60 Mio. €)
- Degradation: 2,5 % Kapazitätsverlust pro Jahr
- Auslastung: 1 Vollzyklus pro Tag, 350 Tage im Jahr
- Restwert nach 20 Jahren: 10 % der Investition (Netzanschluss, Standort, Recycling)
**Ergebnis der Discounted-Cashflow-Betrachtung:**
| Position | Barwert |
|---|---|
| Investition | 300 Mio. € |
| Betriebskosten (20 Jahre) | +60 Mio. € |
| Augmentation Jahr 10 | +34 Mio. € |
| Restwert Jahr 20 | −9 Mio. € |
| **Gesamtkosten (Barwert)** | **ca. 385 Mio. €** |
Über 20 Jahre werden rund 6 TWh ausgespeichert, diskontiert etwa 3,6 Mrd. kWh. Daraus ergeben sich **Speicherkosten von rund 10,6 Cent pro ausgespeicherter Kilowattstunde** (Levelized Cost of Storage). Davon entfallen etwa 8,3 Cent auf die Investition, 1,7 Cent auf den Betrieb, 0,9 Cent auf die Augmentation; der Restwert entlastet um 0,3 Cent.
Hinzu kommen die Ladeverluste: Bei einem Round-Trip-Wirkungsgrad von 85–88 % müssen für jede ausgespeicherte kWh gut 1,15 kWh eingekauft werden.
## Die entscheidenden Sensitivitäten
Die 10,6 Cent sind kein fester Wert, sondern das Ergebnis weniger Stellschrauben. Drei davon dominieren:
**1. Auslastung – der mit Abstand größte Hebel.** Bei 1,5 Zyklen pro Tag sinken die Kosten auf rund 7 Cent/kWh, bei 2 Zyklen auf gut 5 Cent. Wer den Speicher nur für Arbitrage zwischen Mittags-Solarstrom und Abendspitze nutzt, fährt teuer. Wer Intraday-Handel, Regelenergie und Redispatch stapelt („Revenue Stacking“), holt die Kosten schnell nach unten. Genau darum baut Vattenfall parallel das Optimierungsgeschäft für Fremdspeicher aus – die Vermarktung ist der eigentliche Werttreiber.
**2. Investitionskosten.** Jede 50 Mio. € mehr oder weniger verschieben den LCOS um etwa 1,7 Cent. Bei 250 Mio. € landet man bei 8,8 Cent, bei 350 Mio. € bei 12,3 Cent. Die Zellpreise fallen weiter – wer heute die Investitionsentscheidung trifft, profitiert nur vom aktuellen Preisniveau, wer 2027 bestellt, wahrscheinlich von einem besseren.
**3. Kapitalkosten.** Zwischen 5 % und 8 % WACC liegen bei 300 Mio. € Investition rund 2 Cent/kWh (9,9 vs. 11,9 Cent). Speicher sind kapitalintensiv; günstige Finanzierung und verlässliche regulatorische Rahmenbedingungen sind daher keine Nebensache, sondern Kernbestandteil der Wirtschaftlichkeit.
Vergleichsweise unkritisch sind Betriebskosten (rund 1,7 Cent, auch bei 2 % OPEX kaum mehr als 2,3 Cent) und Restwert (ohne Restwert 10,8 statt 10,6 Cent – die Diskontierung über 20 Jahre frisst ihn fast auf).
| Investition \ WACC | 5 % | 6 % | 8 % |
|---|---|---|---|
| 250 Mio. € | 8,3 ct | 8,8 ct | 9,9 ct |
| 300 Mio. € | 9,9 ct | 10,6 ct | 11,9 ct |
| 350 Mio. € | 11,6 ct | 12,3 ct | 13,9 ct |
*(jeweils 1 Zyklus/Tag)*
## Fazit
Um die Kapital- und Betriebskosten zu decken, muss Vattenfall im Schnitt deutlich mehr als 10 Cent Marge pro gehandelter Kilowattstunde erwirtschaften. Bei Tagesspreads von 8–15 Cent an windreichen Tagen ist das mit reiner Arbitrage eng – mit gestapelter Vermarktung und mehr als einem Zyklus pro Tag aber gut darstellbar. Und je mehr Erneuerbare ins Netz kommen, desto größer werden die Spreads.
Die Rechnung zeigt vor allem eines: Speicher sind ein Skalierungs- und Auslastungsgeschäft. Nicht die Technik entscheidet, sondern Finanzierung, Standortwahl mit vorhandenem Netzanschluss und die Fähigkeit, den Speicher intelligent zu vermarkten. Brunsbüttel bringt zwei der drei Faktoren von Haus aus mit.
Solche Projekte müssen jetzt schnell skalieren, wenn die Energiewende gelingen soll. Glückwunsch an Vattenfall zu dieser Entscheidung – hoffentlich ein Vorbild für viele weitere Kraftwerksstandorte.
---
*Alle Kostenangaben sind eigene Schätzungen auf Basis branchenüblicher Richtwerte. Vattenfall hat keine Investitionssumme veröffentlicht.*

C
System Thinker for a Sustainable Industry Transition in EU
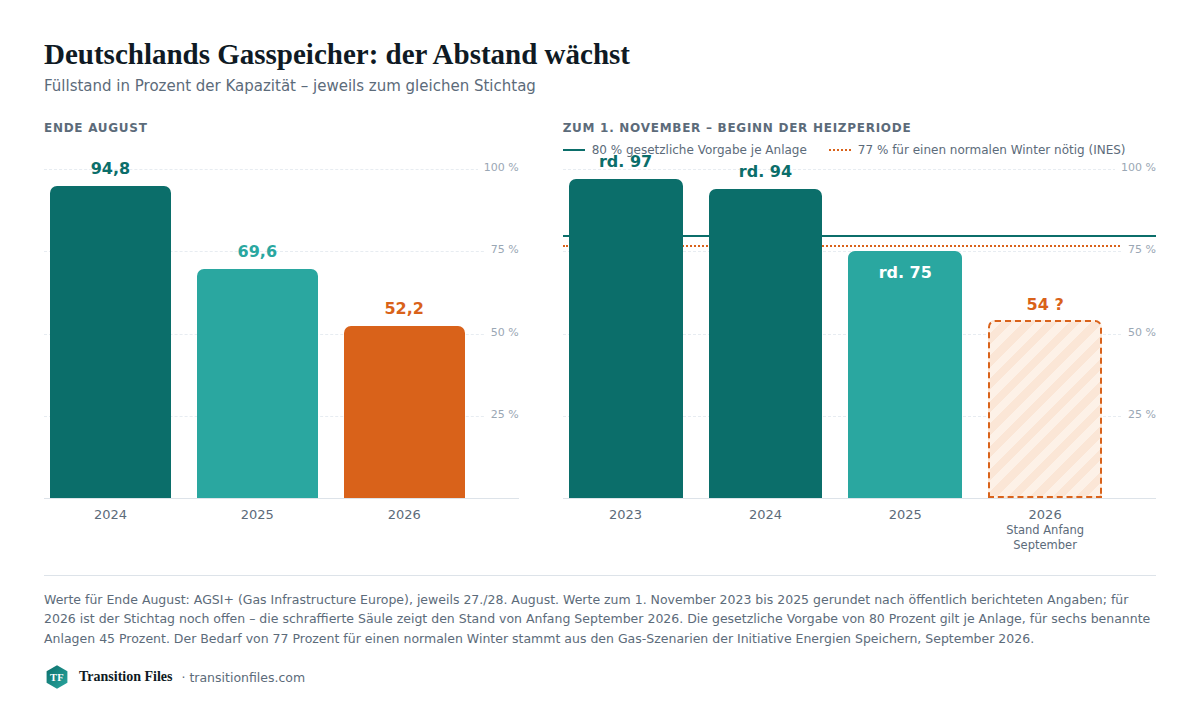
Die deutschen Gasspeicher waren Anfang September zu rund 54 Prozent gefüllt. Ein Jahr zuvor waren es 71 Prozent. So niedrig war der Stand zu diesem Zeitpunkt noch nie, seit die Füllstände vor fünfzehn Jahren erfasst werden. Gleichzeitig liegt der Gaspreis am Handelsplatz Amsterdam bei rund 79 Euro je Megawattstunde – vor der Blockade der Straße von Hormus im März waren es unter 32 Euro.
Beide Zahlen für sich genommen sind unangenehm. Zusammen ergeben sie ein Problem, das man kommen sah.
Ich will mit dem Naheliegenden anfangen: Speicher sind eine Versicherung. Man schließt sie ab, bevor es brennt, und man zahlt die Prämie in Zeiten, in denen nichts passiert. Genau das ist ihr Zweck. Wer erst einspeichert, wenn die Knappheit da ist, kauft die Versicherung während des Brandes – und zahlt entsprechend.
Die Rechnung dahinter ist keine Prognose, sondern Arithmetik. Die Initiative Energien Speichern hat sie aufgemacht: Für einen normalen Winter braucht es zum 1. November etwa 77 Prozent, dann reicht der Puffer bis zum Frühjahr. Bei extremer Kälte reicht er nicht – an einzelnen Januartagen entstünde eine Lücke von über 25 Prozent. Wir starten also mit einem Polster, das bei durchschnittlichem Wetter knapp trägt und bei einem kalten Januar nicht.
Warum ist so wenig eingespeichert worden?
Hier liegt der Teil, über den es sich zu streiten lohnt. Es war nicht Nachlässigkeit einzelner Unternehmen. Es war die vorhersehbare Folge davon, wie die Anreize gesetzt waren.
Bis Ende 2025 gab es die Gasspeicherumlage; sie hat die Kosten der Befüllung auf alle Verbraucher verteilt. Sie wurde zum 1. Januar 2026 abgeschafft – aus nachvollziehbaren Gründen, sie belastete die Preise. Zugleich wurden die Füllvorgaben flexibilisiert: In Deutschland gelten 80 Prozent je Anlage, auf EU-Ebene ein aufgeweichtes Ziel mit Spielraum von zehn bis fünfzehn Prozentpunkten.
Und dann kam der Markt und sagte: Lohnt sich nicht. Wenn kurzfristiges Gas teurer ist als die Lieferung im Winter, verliert jeder Geld, der jetzt einspeichert. Für ein einzelnes Unternehmen ist es betriebswirtschaftlich richtig, es zu lassen. Für ein Land ist das Ergebnis falsch. Das ist der Klassiker unter den Marktversagen: Versorgungssicherheit ist ein Gemeingut, für das niemand einzeln bezahlen will.
Wer die Umlage streicht, die Vorgaben lockert und dann auf den Markt vertraut, bekommt keine vollen Speicher. Er bekommt genau das, was wir jetzt sehen. Das war kein unglücklicher Zufall, sondern eine Entscheidung mit absehbarer Folge.
Was der Krieg damit zu tun hat – und was nicht
Seit März passiert kaum noch ein Tanker die Straße von Hormus. Rund ein Fünftel des weltweiten LNG-Handels läuft normalerweise durch diese Meerenge, allein Katar liefert etwa 19 Prozent der globalen LNG-Exporte. QatarEnergy hat die höhere Gewalt bis Mitte Oktober verlängert. Dazu kommt ein längerer Ausfall des norwegischen Feldes Ormen Lange.
Das ist ein echter Schock, und niemand hat den Krieg in seiner Speicherplanung vorhergesehen. Aber: Der Schock begann im März. Die Einspeicherzeit läuft von April bis Oktober. Es gab also sechs Monate, in denen die Lage bekannt war. Die Speicher sind nicht leer, weil uns etwas überrascht hat, sondern weil wir nach der Überraschung weitergemacht haben wie zuvor.
Dass mit Covestro ein Chemieunternehmen inzwischen offen von einem „gewissen Risiko" für die Versorgung über den Winter spricht, ist bemerkenswert. Unternehmen dieser Größe formulieren solche Sätze nicht leichtfertig.
Was ich daraus mitnehme
Drei Dinge, und keines davon ist neu:
Erstens: Versorgungssicherheit kostet Geld, auch wenn nichts passiert. Diese Kosten sind der Preis der Vorsorge, nicht ihr Scheitern. Eine Umlage abzuschaffen, ohne den Beitrag zur Befüllung anders zu organisieren, verschiebt die Kosten nur – vom Sommer in den Winter, und dann meist mit Aufschlag.
Zweitens: Wenn der Markt in einer sicherheitsrelevanten Frage systematisch das Falsche belohnt, muss man den Rahmen ändern, nicht auf Einsicht hoffen. Ausschreibungen für strategische Mengen, Absicherung des Preisrisikos, verbindliche Zwischenstände statt eines Zielwerts am 1. November – die Instrumente liegen auf dem Tisch und sind seit 2022 diskutiert.
Drittens, und das ist der unbequeme Teil: Jede Kilowattstunde Wärme, die nicht aus Gas kommt, macht diese Debatte kleiner. Fast jede zweite Wohnung in Deutschland heizt mit Gas. Solange das so bleibt, führen wir dieses Gespräch jeden August erneut. Für diesen Winter ändert das nichts mehr. Für die kommenden entscheidet es alles.
Der Winter wird wahrscheinlich gut ausgehen. Ein milder Januar, eine Einigung am Golf, ein paar zusätzliche LNG-Ladungen – und im Frühjahr redet niemand mehr darüber. Genau das ist das Muster. Wir kommen durch, ziehen keine Lehre, und beim nächsten Mal fangen wir wieder bei der gleichen Frage an.
Meine Frage an Sie: Halten Sie verbindliche Füllvorgaben mit staatlicher Absicherung des Preisrisikos für den richtigen Weg – oder sollte der Staat sich aus der Speicherbewirtschaftung heraushalten und stattdessen konsequent den Gasbedarf senken?
Quellen
• ZDF: Historisch niedriger Füllstand – wird das Gas diesen Winter knapp? (8. September 2026)
https://www.zdfheute.de/wirtschaft/gasspeicher-fuellstand…
• Initiative Energien Speichern (INES), Gas-Szenarien September 2026, zitiert nach:
https://www.drweb.de/gasspeicher-zu-53-prozent-reicht-das…
• Cleanthinking: Gasspeicher-Füllstand und Gasreserve 2026, mit Quellenlage zu
GasSpFüllstV, EU-Ziel und Gasspeicherumlage
https://www.cleanthinking.de/gasreserve-gasspeicher-2026/
• Technik + Einkauf: Folgen des Irankriegs für LNG-Versorgung und Gaspreis (März 2026)
https://www.technik-einkauf.de/energiebeschaffung/explodi…
• Handelsblatt, Catiana Krapp und Bert Fröndhoff: Recherche zur Gasversorgung im Winter,
darin die zitierte Einschätzung von Covestro
C
System Thinker for a Sustainable Industry Transition in EU
Wer sich in diesen Wochen mit den Terminmärkten für Strom beschäftigt, reibt sich die Augen. Die Jahreskontrakte für 2027 sind an der EEX zuletzt auf ein neues Rekordniveau geklettert – Marktbeobachter sprechen inzwischen offen von Alarmstimmung. Für mich ist das ein guter Anlass, einmal genauer hinzuschauen: Was steckt hinter diesem Preissprung, und was bedeutet er für Industrie und Gesellschaft?
Was gerade passiert
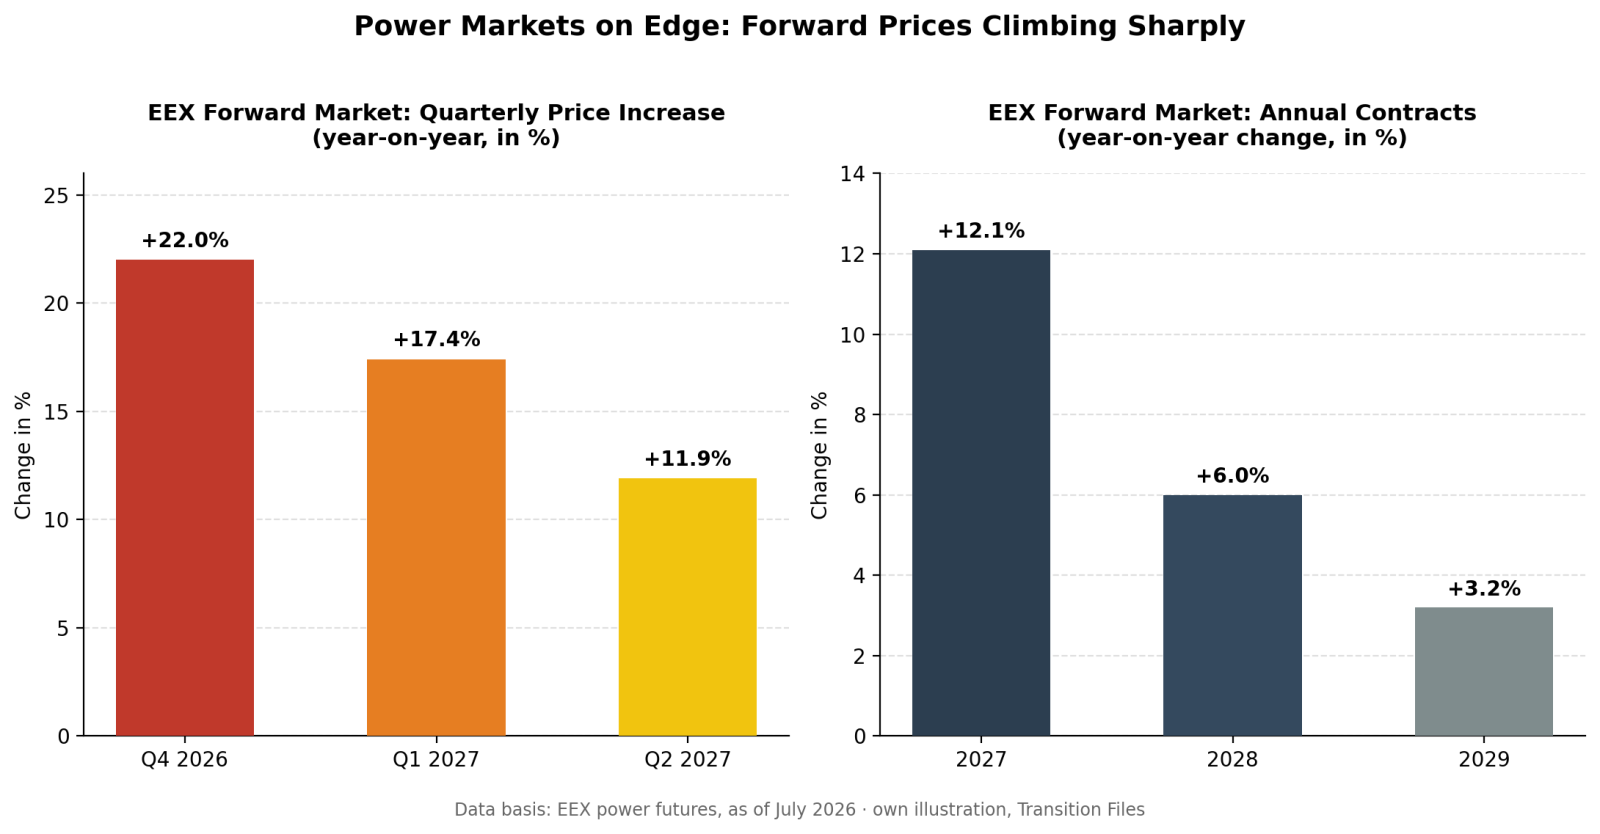
Der Blick auf die Zahlen zeigt eine klare Beschleunigung. Die Terminmarktpreise für die kommenden Lieferquartale ziehen spürbar stärker an als die Jahreskontrakte, die weiter in der Zukunft liegen: Für das vierte Quartal 2026 wird ein Plus von rund 22 Prozent gegenüber dem Vorjahresquartal gehandelt, für das erste Quartal 2027 rund 17 Prozent, für das zweite Quartal 2027 noch knapp 12 Prozent. Auch auf Jahresbasis bleibt der Trend erkennbar, wenn auch gedämpfter: 2027 rund plus 12 Prozent, 2028 plus 6 Prozent, 2029 nur noch plus 3 Prozent. Der Markt preist also vor allem für die nähere Zukunft ein deutlich angespannteres Umfeld ein – und entspannt sich in der Erwartung erst mit einigem zeitlichen Abstand wieder.
Drei Faktoren treiben diese Entwicklung:
Erstens die Brennstoff- und CO₂-Kosten. Gas bleibt angesichts einer unsicheren LNG-Versorgungslage teuer, und höhere CO₂-Preise verteuern die Stromerzeugung aus fossilen Quellen zusätzlich. Beides schlägt direkt auf den Börsenpreis durch.
Zweitens die sogenannte Dunkelflaute. Wenn gleichzeitig wenig Wind weht und wenig Sonne scheint, bricht die Einspeisung aus erneuerbaren Quellen ein, während die Nachfrage unverändert hoch bleibt. In solchen Stunden springen die Preise am Spotmarkt teils auf ein Vielfaches des sonst üblichen Niveaus – wir haben das in den vergangenen Wintern bereits mehrfach live miterlebt, mit Spitzenwerten deutlich über 900 Euro pro Megawattstunde in einzelnen Stunden. Je häufiger sich solche Situationen wiederholen, desto stärker prägen sie auch die Erwartungen am Terminmarkt.
Drittens die Struktur des Kraftwerksparks. Auffällig ist, dass gerade in Knappheitssituationen nicht immer alle verfügbaren Kapazitäten am Markt aktiv werden – sei es wegen Revisionen, wirtschaftlicher Erwägungen oder anderer Gründe. Das verstärkt Preisspitzen zusätzlich, statt sie abzufedern.
Warum mich das als Logistiker und Energiemensch umtreibt
In der chemischen Industrie und in energieintensiven Logistikprozessen ist Strom längst kein Nebenkostenposten mehr, sondern ein strategischer Faktor. Unternehmen, die ihren Strom über dynamische Tarife oder den Spotmarkt beziehen, spüren solche Preisspitzen unmittelbar in der Kostenkalkulation. Wer dagegen frühzeitig über den Terminmarkt beschafft, kauft sich Planungssicherheit – zahlt dafür aber inzwischen ebenfalls einen spürbar höheren Preis, weil der Markt die Risiken bereits einpreist.
Für mich zeigt das einmal mehr, wie eng Energiewende, Versorgungssicherheit und wirtschaftliche Wettbewerbsfähigkeit zusammenhängen. Volatilität ist kein vorübergehendes Phänomen, das sich mit dem nächsten Ausbauschritt bei Wind und Sonne von selbst erledigt – im Gegenteil: Je mehr wetterabhängige Erzeugung ins System kommt, desto wichtiger werden flexible Lastmanagement-Lösungen, ausreichend gesicherte Kapazität für Dunkelflauten und eine Marktarchitektur, die auch in Knappheitsphasen die richtigen Anreize setzt.
Was das für Verbraucher und Unternehmen bedeutet
Wer einen Stromvertrag hat, der in absehbarer Zeit ausläuft, sollte sich die aktuellen Tarifangebote genau ansehen – und abwägen, ob sich eine längere Preisbindung jetzt lohnt, bevor die Terminmarktpreise weiter steigen. Für Unternehmen mit hohem Energieverbrauch gilt aus meiner Sicht: Eine vorausschauende, gestaffelte Beschaffungsstrategie schützt besser vor Ausschlägen als das Prinzip Hoffnung auf einen günstigen Spotmarkt-Tag.
Die Alarmglocken an der Strombörse sind also weniger ein kurzfristiges Störgeräusch als ein deutliches Signal: Der Umbau unseres Energiesystems ist noch lange nicht abgeschlossen – und die Rechnung dafür wird gerade neu geschrieben.
— Transition Files
C
System Thinker for a Sustainable Industry Transition in EU
Bayer hat Ende Juli angekündigt, für den Standort Bergkamen eine eigenständige Betreibergesellschaft zu gründen. Sie soll im Laufe des Jahres 2027 starten, bleibt eine hundertprozentige Tochter und übernimmt Infrastruktur und Standortdienstleistungen als Kerngeschäft. Geleitet werden soll sie vom bisherigen Standortleiter Denis Panknin. Erklärtes Ziel: den Standort perspektivisch zu einem Pharma- und Chemiepark zu entwickeln.
Wer die Branche kennt, erkennt das Muster sofort. Ein Produzent trennt das, was er herstellt, von dem, was ihn dabei trägt: Energie, Wasser, Abwasser, Werkfeuerwehr, Logistik, Analytik, Flächen. Genau dieses Modell steht hinter den großen Chemieparks in Nordrhein-Westfalen. Neu ist es nicht. Interessant ist, was es über die Lage sagt.
Drei Dinge stehen in der Mitteilung, die man zusammen lesen sollte. Erstens die Zahlen: rund 1.650 Beschäftigte in Produktion und Infrastruktur, dazu Lanxess Organometallics mit etwa 200 und Huntsman mit rund 65 Mitarbeitenden am selben Standort. Zweitens: 2025 hat Bayer rund 50 Millionen Euro dort investiert. Drittens, und das ist der eigentliche Satz: Auf dem Gelände stehen freie Flächen für weitere Ansiedlungen zur Verfügung.
Damit ist die Rechnung offengelegt. Infrastruktur hat hohe Fixkosten. Trägt sie nur ein Produzent, wird jede Auslastungsdelle teuer. Verteilt sie sich auf mehrere Unternehmen, sinkt die Last für alle – und der Betreiber bekommt ein eigenes Geschäft statt einer Kostenstelle. Die Ausgliederung ist deshalb weniger eine Verwaltungsmaßnahme als eine Wette auf Ansiedlungen.
Ob sie aufgeht, entscheidet sich an Fragen, die eine Pressemitteilung naturgemäß nicht beantwortet. Reicht die kritische Masse, damit sich Vollversorgung rechnet, oder braucht es dafür erst die nächsten zwei, drei Mieter? Wie belastbar sind die Energiekosten über zehn Jahre, wenn ein Standort mit eigenem Kraftwerk auf klimaneutrale Versorgung umstellen muss? Und wie transparent werden die Preise für Dritte, wenn der größte Kunde zugleich der Eigentümer ist? Diese letzte Frage entscheidet in der Praxis darüber, ob ein Standort für Fremde attraktiv wird oder nur formal geöffnet ist.
Bemerkenswert finde ich den Zeitpunkt. Über Deindustrialisierung wird derzeit viel geschrieben. Hier passiert das Gegenteil: Ein Konzern richtet einen gewachsenen Standort so ein, dass andere hinzukommen können. Das ist kein Wachstumsversprechen, sondern eine Strukturentscheidung – aber eine, die Optionen schafft statt sie zu schließen.
Für Bergkamen selbst ist die Nachricht ambivalent und ehrlich betrachtet auch unbequem: Wer Infrastruktur ausgliedert, schafft eine Gesellschaft, die sich am Markt behaupten muss. Das kann Standorte stärken. Es verändert aber auch die Perspektive der Beschäftigten, die künftig in einem Dienstleistungsunternehmen arbeiten und nicht mehr im Werk des Herstellers.
Ich bin gespannt, wie sich das entwickelt. Was denken Sie: Ist die geteilte Infrastruktur das Modell, mit dem Industriestandorte in Deutschland durch die nächsten zehn Jahre kommen – oder verschiebt es nur, wer die Fixkosten trägt?
#Chemiepark #Standortentwicklung #Transformation #Infrastruktur